Fondos de distribución o de acumulación: diferencias y cómo tributan
Muchos fondos se venden en dos clases con el mismo índice y la misma cartera: una de acumulación, que reinvierte lo que cobra, y otra de distribución, que te lo paga. Cambia cuándo pagas impuestos y cuánto dinero sigue trabajando dentro del fondo. Esto es lo que hace cada una para un residente en España.
| Acumulación | Distribución | |
|---|---|---|
| Qué hace con los dividendos que cobra | Los reinvierte dentro del fondo: suben el valor liquidativo | Te los paga en tu cuenta, normalmente una o dos veces al año |
| Cuándo pagas impuestos | Solo al reembolsar, por la ganancia | Por cada reparto, en el año en que lo cobras, y luego por la ganancia al reembolsar |
| Retención | Ninguna hasta el reembolso | El 19 % de cada reparto, que se descuenta en la declaración |
| Traspaso a otro fondo sin tributar | Sí | Sí: el traspaso no depende de la clase |
| En qué casilla de la renta | Ganancia patrimonial, al reembolsar | Rendimiento del capital mobiliario (cada reparto) y ganancia patrimonial (al reembolsar) |
Los repartos y las ganancias tributan en la base del ahorro, entre el 19 % y el 30 % según el total del año. La clase suele llevar el sufijo en el nombre: Acc, AE-C o A-Acc es acumulación; Dist, Dis, Inc, AE-D o A-Dis es distribución. Cada clase tiene su propio ISIN.
¿Qué cambia en la práctica?
Con acumulación, el dividendo que cobra el fondo se queda dentro y sigue invertido entero. No pagas nada hasta que reembolsas, y si mientras tanto traspasas a otro fondo, tampoco. Es la opción habitual de quien no necesita el dinero ahora.
Con distribución, cada reparto llega a tu cuenta con el 19 % ya retenido. Es un ingreso que puedes gastar, como el dividendo de una acción, pero lo que se va en impuestos cada año ya no se reinvierte. Si lo vuelves a meter en el fondo, es una suscripción nueva con su propia fecha y su propio coste.
Los dos se traspasan igual: el traspaso no tributa y las participaciones nuevas conservan el coste y la fecha de las antiguas. Al reembolsar, la ganancia se calcula con las participaciones más antiguas primero (FIFO).
Fondos indexados de distribución que se venden en España
Clases para particulares que reparten lo que cobran. La rentabilidad por dividendo es lo que repartió la clase en los últimos 12 meses sobre su valor liquidativo: es pasada, no una promesa.
| Fondo (clase de distribución) | Índice | TER | Reparto 12 meses | ISIN |
|---|---|---|---|---|
| Amundi IS MSCI World AE-D | MSCI World | 0,30 % | 0,86 % | LU0996182647 |
| Amundi IS Core MSCI Europe AE-D | MSCI Europe | 0,30 % | 2,15 % | LU0389811968 |
| Amundi IS Core MSCI Emerging Markets AE-D | MSCI Emerging Markets | 0,45 % | 1,35 % | LU0996177217 |
| iShares Europe ex-UK Index (IE) D Dis EUR | MSCI Europe ex UK | 0,10 % | 2,45 % | IE00BDR08N26 |
| Fidelity Euro 50 Index A-Dis-EUR | Solactive Euro 50 | 0,30 % | 2,39 % | LU0069450319 |
| Vanguard Global Small-Cap Index € Dist | MSCI World Small Cap | 0,29 % | 1,43 % | IE00BDCXSH02 |
| Amundi S&P 500 Screened Index AE Dist | S&P 500 Scored & Screened (S&P 500 con filtro ESG) | 0,31 % | 0,48 % | LU0996179189 |
Datos de Morningstar a 19/10/2026. Cada nombre abre el fondo en el comparador, con su rentabilidad, su cartera y su gráfico. No todas las plataformas ofrecen todas las clases: compruébalo con tu banco o bróker y lee el documento de datos fundamentales (KID) antes de invertir.
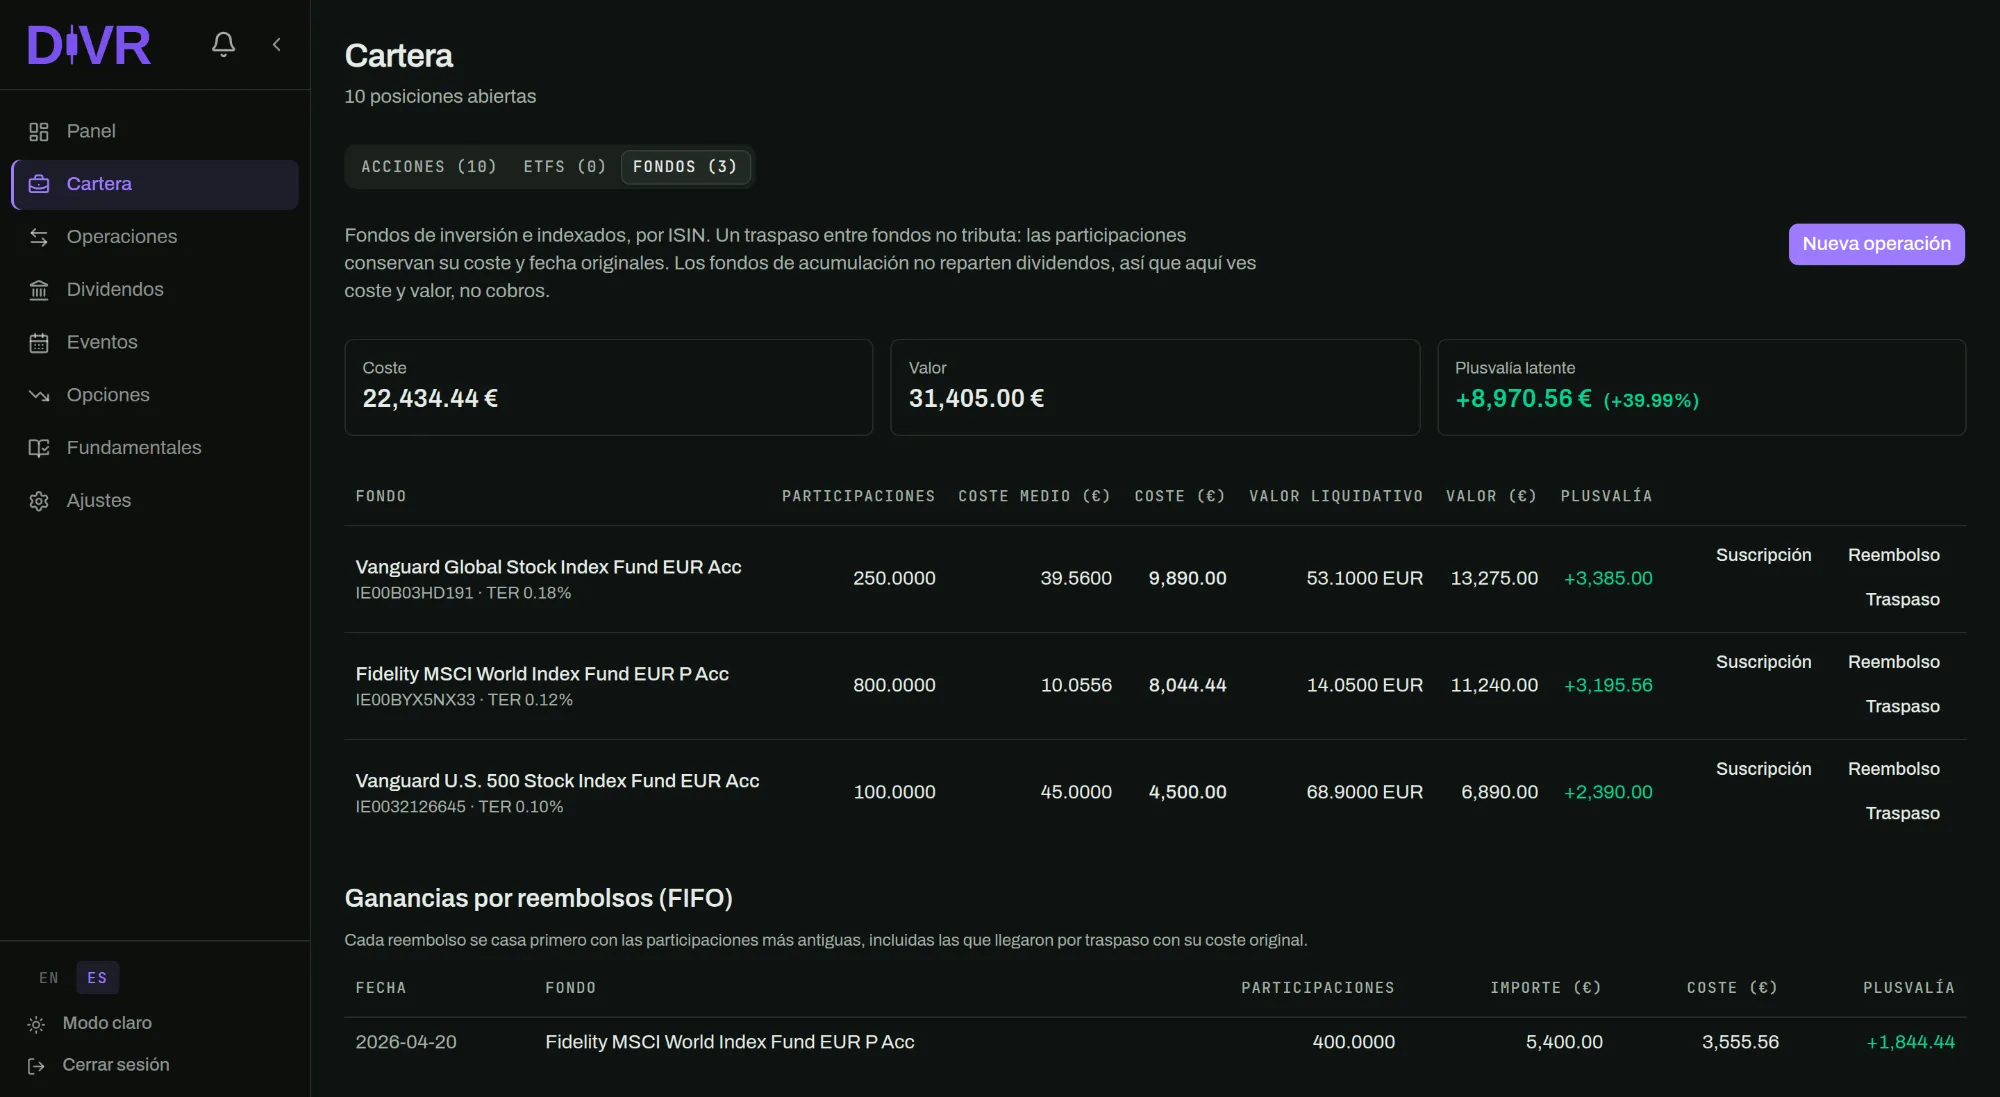
Sigue tus fondos y tus dividendos en Divr
Apunta tus fondos por ISIN y tus acciones en la misma cartera: valor al último valor liquidativo, traspasos que conservan el coste y la ganancia FIFO de cada reembolso. Gratis.
Sin tarjeta. Tus datos no se venden.
Fondos indexados más populares →Calculadora de ganancia de fondos →Seguimiento de fondos →
Lo mismo, con tus fondos.
- Coste, valor y plusvalía de cada fondo, al último valor liquidativo.
- Traspasos que conservan el coste y la fecha de compra.
- La ganancia FIFO de cada reembolso, lista para la renta.
Divr es la app gratis para el seguimiento de tu cartera de dividendos y de tus fondos.
Sin tarjeta. Sin conectar tu banco.